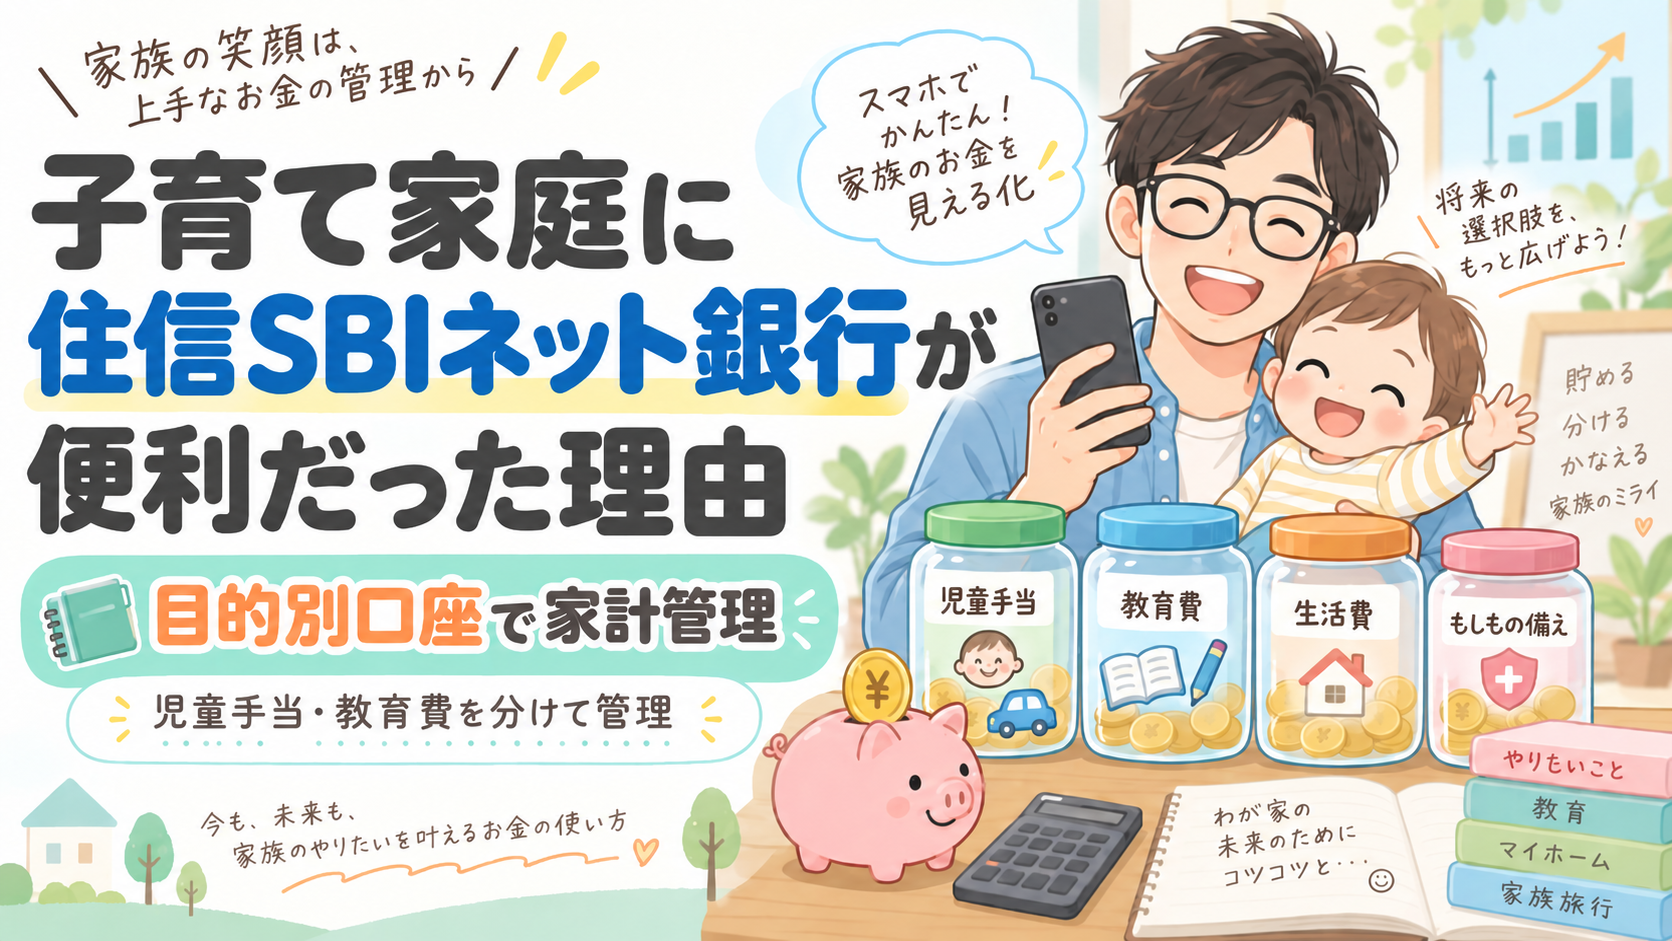
こんにちは、まこいちです。
子どもが生まれてから、
- 教育費
- 急な出費用
- 毎月の生活費
- 児童手当
など、「お金を分けて管理したい」と思うようになりました。
でも、普通口座が1つだけだと、
「これは使っていいお金だっけ?」
となりがちなんですよね。
そこで我が家で便利だったのが、住信SBIネット銀行の「目的別口座」です。
実際に使ってみて、子育て家庭の家計管理とかなり相性が良いと感じています。
※2026年8月に銀行名が「住信SBIネット銀行」から「ドコモSMTBネット銀行」に変わりました。
住信SBIネット銀行の目的別口座とは?
住信SBIネット銀行の目的別口座は、1つの口座の中でお金を目的ごとに分けて管理できる機能です。
目的別口座は10個まで作ることができ、口座名も自分で自由に設定できます。
例えば、
- 児童手当
- 教育費
- 車維持費
- 旅行用
- 生活防衛費
- 固定資産税
- 車検代
など、用途ごとに分けて管理できます。
さらに、目標金額や目標期日も設定できるので、
「教育費としてまずは○万円貯めたい」
というような管理もしやすいです。
ただお金を置いておくだけではなく、「何のためのお金か」が見えるようになるのが便利だと感じました。
我が家でも実際に使っています
我が家では、児童手当や教育費を生活費と混ぜないように、目的別口座で分けて管理しています。
普通口座に全部まとめて入れていると、気づいたら使ってしまいそうになります。
でも、最初から分けておくことで、
「これは子どもの将来用のお金」
と分かりやすくなりました。
児童手当や教育費をしっかり分けておきたい家庭には、かなり使いやすいと思います。
自動振替で“先取り貯金”しやすい
住信SBIネット銀行では、代表口座から目的別口座へ自動でお金を振り替える設定ができます。
例えば、
- 毎月の給料日に教育費を積み立てる
- 毎月決まった日に生活防衛費へ振り分ける
- 少額をコツコツ貯める
といった使い方ができます。
子育て中は毎日バタバタしていて、正直お金の管理まで細かく考える余裕がない日もあります。
だからこそ、最初に設定しておけば自動で分けてくれるのはかなり助かります。
我が家でも「余ったら貯める」より、「先に分けておく」方が管理しやすいと感じました。
アプリで管理しやすいのも便利
住信SBIネット銀行は、スマホアプリで残高確認や振替がしやすいのも良かったです。
子育て中って、銀行に行く時間を作るのも地味に大変です。
赤ちゃんを連れて外出するだけでも準備が多いので、スマホで確認できるのはかなり助かりました。
目的別口座ごとに残高を確認できるので、
- 教育費がいくら貯まっているか
- 車関係のお金がどれくらいあるか
- 生活防衛費を使いすぎていないか
なども見やすいです。
家計簿を細かくつけるのが苦手な人でも、「口座を分ける」だけでお金の流れが分かりやすくなると思います。
「アプリでATM」が使えるのも便利
住信SBIネット銀行には、「アプリでATM」という機能もあります。
これはキャッシュカードの代わりにスマホアプリを使って、セブン銀行ATMやローソン銀行ATMで入出金できる機能です。
財布にキャッシュカードを入れていなくても、スマホがあれば入出金できるのは便利でした。
特に子育て中は、荷物が多くなりがちです。
オムツ、着替え、飲み物、抱っこ紐などで荷物が増えるので、スマホだけでATMを使えるのは地味に助かります。
対象支店では、アプリでATMの手数料が何度でも無料とされているので、日常使いしやすい点も魅力です。
※利用条件や対象支店によって内容が異なる場合があるため、最新情報は公式サイトで確認してください。
ATM・振込手数料の無料回数がある
住信SBIネット銀行では、スマートプログラムのランクに応じて、ATM利用や他行宛振込の無料回数が変わります。
日常的に銀行を使う家庭にとって、ATM手数料や振込手数料は意外と気になるところです。
1回あたりは小さな金額でも、毎月積み重なるともったいないですよね。
住信SBIネット銀行は、ランクに応じて無料回数があるので、使い方次第では手数料を抑えやすいと感じました。
ただし、スマートプログラムの内容は変更されることもあるため、具体的な無料回数は公式サイトで確認するのがおすすめです。
SBI証券と連携しやすいのもメリット
住信SBIネット銀行は、SBI証券と連携しやすい点もメリットだと思います。
子どもが生まれると、
- 教育費
- 将来の貯金
- NISA
- 資産形成
などを考える機会が増えます。
いきなり投資を始める必要はありませんが、将来的にNISAや教育費の積立も考えたい人には、SBI証券と連携しやすい点は魅力です。
実際に私もSBI証券でNISAを利用していますが、住信SBIネット銀行とあわせて使うことで、お金の管理がしやすいと感じています。
子育て家庭と相性が良いと感じたポイント
住信SBIネット銀行を使ってみて、特に子育て家庭と相性が良いと感じたのは、
- 児童手当を生活費と分けやすい
- 教育費を目的別に管理しやすい
- 自動振替で先取り貯金しやすい
- スマホアプリで確認しやすい
- アプリでATMが使える
- 手数料を抑えやすい
という点です。
特に、目的別口座で「お金の置き場所」を分けられるのはかなり便利でした。
デメリットもある
便利な住信SBIネット銀行ですが、デメリットもあります。
例えば、
- 実店舗がない
- ネット銀行に慣れていないと最初は少し不安
- 目的別口座から直接ATM出金や振込はできない
- 目的別口座のお金を使うには、一度代表口座へ移す必要がある
といった点です。
特に、実店舗で相談したい人には向かないかもしれません。
また、目的別口座から直接支払えるわけではないので、使う時は代表口座へ振り替える必要があります。
ただ、我が家の場合はこのひと手間が逆に良かったです。
簡単に使えない分、
「これは教育費だから残しておこう」
という意識が持ちやすくなりました。
住信SBIネット銀行はこんな人におすすめ
実際に使ってみて、住信SBIネット銀行はこんな人に向いていると感じました。
- 児童手当を生活費と分けて管理したい人
- 教育費をコツコツ貯めたい人
- 家計をざっくり見える化したい人
- 銀行口座をいくつも作らずにお金を分けたい人
- スマホ中心で銀行を使いたい人
- 将来的にSBI証券との連携も考えたい人
逆に、実店舗で相談したい人や、ネット銀行に強い不安がある人は、無理に使わなくてもいいと思います。
大事なのは、自分の家庭に合った管理方法を選ぶことです。
まとめ
子どもが生まれてから、「お金を分けて管理する大切さ」をかなり感じるようになりました。
児童手当、教育費、急な出費用、生活防衛費などをすべて同じ口座で管理していると、どうしても分かりづらくなります。
その点、住信SBIネット銀行の目的別口座は、1つの口座の中でお金を分けて管理できるので、子育て家庭とかなり相性が良いと感じました。
特に、
「児童手当を生活費と混ぜたくない」
という人には使いやすいと思います。
我が家の家計管理方法についても、また別記事で詳しく紹介しようと思っています
コメント